



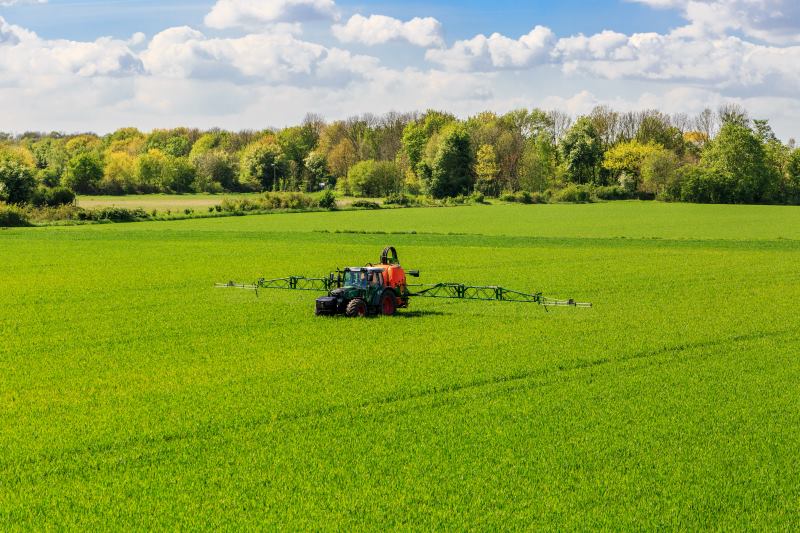
Les entreprises agricoles n’utilisant plus de produits phytopharmaceutiques contenant la substance active du glyphosate au cours des années 2021 et 2022 peuvent bénéficier d’un crédit d’impôt fixé à 2 500 €.
Il n’est pas cumulable avec le crédit d’impôt HVE (Haute Valeur Environnementale) et le crédit d’impôt agriculture biologique (AB).
Ce crédit d’impôt est reconduit pour l’année 2023.
Le CI accordé au titre des années 2022 et 2023 est soumis à la réglementation des aides de minimis (mais dans plafond de 250 000 €).
Arrêt de la 2G et de la 3G : 5 réflexes pour vérifier vos équipements connectés avant la coupure
Votre alarme, vos capteurs ou votre système de télésurveillance fonctionnent-ils encore sur un réseau qui va disparaître ?... read more →
22 octobre 2026
Diriger une entreprise : 3 questions que se posent les dirigeants et comment y répondre
Comment décompter les congés d’une personne à temps partiel ? Que faire face à un salarié qui ne... read more →
22 octobre 2026
Prairies PAC 2027 : ce qui change pour le ratio et l’âge des prairies en Bretagne
La campagne PAC 2026 apporte deux nouvelles importantes pour les exploitations bretonnes. D'abord, le ratio régional des prairies... read more →
29 septembre 2026
Méthanisation : ce que change l’arrêté du 10 août 2026 pour le tarif d’achat du biométhane injecté
Vous avez un projet de méthanisation en injection ? Les règles changent. L'arrêté du 10 août 2026, entré en... read more →
29 septembre 2026
Prime transport 2026 : jusqu’à 1 000 € exonérés par personne salariée, ce qui change pour les employeurs
Le prix des carburants pèse sur le budget des personnes qui prennent leur voiture chaque jour pour aller travailler.... read more →
28 septembre 2026
PAR 7 nitrates modifié : ce qui change pour votre exploitation en Bretagne depuis le 1er septembre 2026
Le Programme d'actions régional « nitrates » modifié (PAR 7 modifié) est entré en application le 1er septembre... read more →
28 septembre 2026

Comments are closed.