


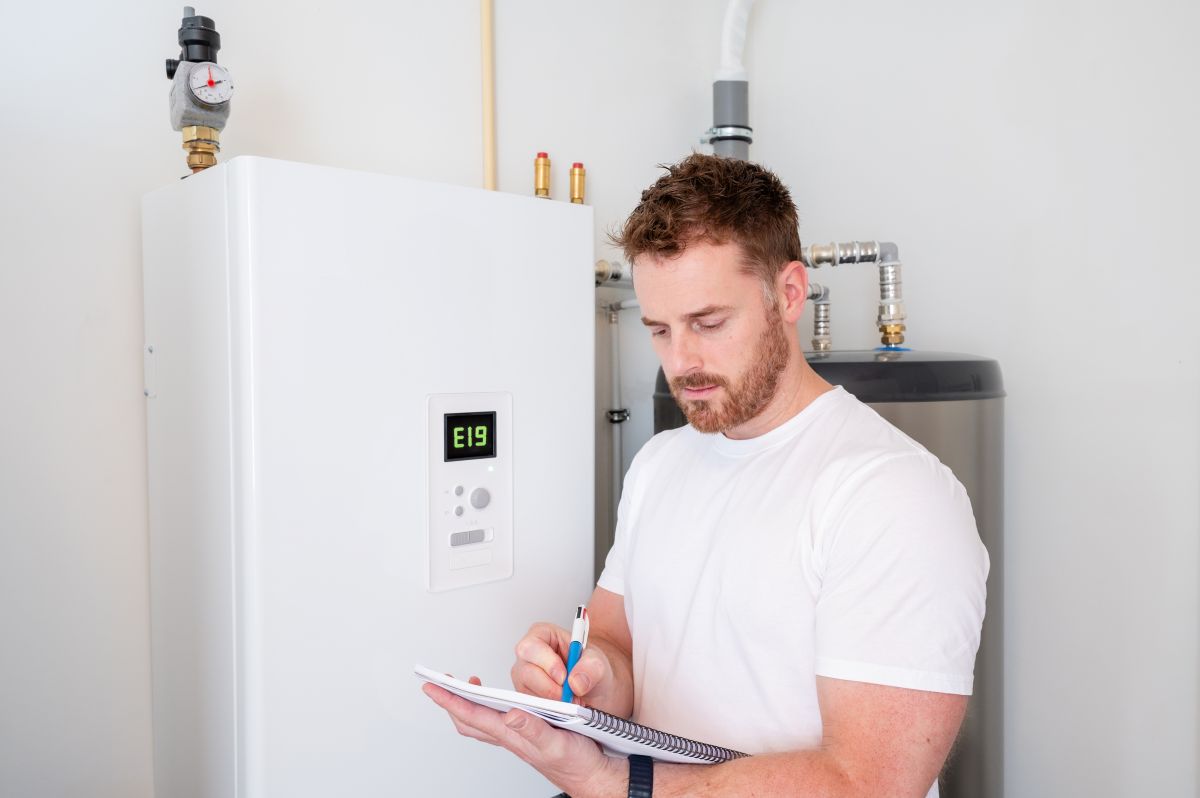
L’arrêté fixant la nature et le contenu des prestations concernées, ainsi que les caractéristiques et les niveaux de performance des matériaux, équipements, appareils et systèmes bénéficiant du taux réduit de 5,5 % de la taxe sur la valeur ajoutée (TVA) est sorti pour une entrée en vigueur au 1er janvier 2025.
Il s’agit :
- De l’isolation thermique des parois opaques et des parois vitrées, des portes d’entrée donnant sur l’extérieur, par l’installation de volets isolants et de protections solaires mobiles ; Pour les caractéristiques techniques cliquez ICI – Légifrance
- Des équipements de chauffage et de production d’eau chaude sanitaire utilisant une source d’énergie renouvelable ; Pour les caractéristiques techniques cliquez ICI – Légifrance
- Des systèmes de ventilation mécanique contrôlée double flux, les systèmes de ventilation mécanique simple flux hygroréglable et les systèmes de ventilation hybride hygroréglable ; Pour les caractéristiques techniques cliquez ICI – Légifrance
- Du calorifugeage des installations de production ou de distribution de chaleur ou d’eau chaude sanitaire ; Pour les caractéristiques techniques cliquez ICI – Légifrance
- Des appareils de régulation de chauffage permettant le réglage manuel ou automatique et la programmation des équipements de chauffage ou de production d’eau chaude sanitaire ; Pour les caractéristiques techniques cliquez ICI – Légifrance
- Des appareils permettant d’individualiser les frais de chauffage ou d’eau chaude sanitaire dans un bâtiment équipé d’une installation centrale ou alimenté par un réseau de chaleur ; Pour les caractéristiques techniques cliquez ICI – Légifrance
- Des brasseurs d’air plafonniers fixes ; Pour les caractéristiques techniques cliquez ICI – Légifrance
- Des prestations d’entretien et de réparation des chaudières à très haute performance énergétique. Pour les caractéristiques techniques cliquez ICI – Légifrance
Pour les opérations ayant fait l’objet d’un devis daté, accepté par les deux parties et ayant donné lieu à un acompte encaissé avant le 1er janvier 2025, le taux de 5,5 % demeure applicable aux travaux éligibles en application des anciennes dispositions.
Prairies PAC 2027 : ce qui change pour le ratio et l’âge des prairies en Bretagne
La campagne PAC 2026 apporte deux nouvelles importantes pour les exploitations bretonnes. D'abord, le ratio régional des prairies... read more →
29 septembre 2026
Méthanisation : ce que change l’arrêté du 10 août 2026 pour le tarif d’achat du biométhane injecté
Vous avez un projet de méthanisation en injection ? Les règles changent. L'arrêté du 10 août 2026, entré en... read more →
29 septembre 2026
Prime transport 2026 : jusqu’à 1 000 € exonérés par personne salariée, ce qui change pour les employeurs
Le prix des carburants pèse sur le budget des personnes qui prennent leur voiture chaque jour pour aller travailler.... read more →
28 septembre 2026
PAR 7 nitrates modifié : ce qui change pour votre exploitation en Bretagne depuis le 1er septembre 2026
Le Programme d'actions régional « nitrates » modifié (PAR 7 modifié) est entré en application le 1er septembre... read more →
28 septembre 2026
Conjoint collaborateur : changer de statut avant le 31 décembre 2026
Vous travaillez régulièrement sur l'exploitation de votre conjoint, partenaire de PACS ou concubin, sous le statut de conjoint collaborateur... read more →
28 septembre 2026
Cybersécurité en entreprise : ce que vous risquez vraiment
Chaque année en octobre, l'Europe consacre un mois entier à la cybersécurité. Un mois, ce n'est pas rien :... read more →
28 septembre 2026


Comments are closed.